 MX
 Argentina (AR)
 Brasil (BR)
 Chile (CL)
 Colombia (CO)
 Ecuador (EC)
 México (MX)
 Perú (PE)
 Venezuela (VE)
 United States (US)




Las deducciones del IMSS son las cuotas de seguridad social que corresponden al trabajador y que el patrón retiene de su salario para enterarlas al Instituto Mexicano del Seguro Social, de acuerdo con la Ley del Seguro Social. Su monto no es igual para todas las personas: depende del Salario Base de Cotización (SBC), los días cotizados y las tasas aplicables a cada ramo de aseguramiento. En este artículo explicamos qué conceptos pueden descontarse, cuáles corresponden exclusivamente al patrón y cómo realizar el cálculo en nómina.
¿Qué son las cuotas obrero patronales del IMSS?
Las cuotas obrero patronales son las aportaciones de seguridad social establecidas por la Ley del Seguro Social a cargo del patrón, del trabajador y, en determinados conceptos, del Gobierno Federal. Estas cuotas financian los seguros que forman parte del régimen obligatorio del Instituto Mexicano del Seguro Social (IMSS), entre ellos Enfermedades y Maternidad, Riesgos de Trabajo, Invalidez y Vida, Retiro, Cesantía en Edad Avanzada y Vejez, así como Guarderías y Prestaciones Sociales.
Es importante distinguir entre cuotas obrero patronales y deducciones del IMSS en nómina. La cuota obrero-patronal comprende tanto las aportaciones de la empresa como las que corresponden al trabajador; la deducción que aparece en la nómina representa únicamente la parte que legalmente puede retenerse al trabajador. De acuerdo con el artículo 38 de la Ley del Seguro Social, el patrón actúa como retenedor de las cuotas que corresponden a sus trabajadores y posteriormente debe determinarlas y enterarlas al IMSS. 
¿Quién paga las cuotas del IMSS: patrón o trabajador?
El financiamiento de la seguridad social se distribuye entre patrón, trabajador y, en algunos ramos, Gobierno Federal. Sin embargo, no todas las cuotas que calcula una empresa pueden descontarse del salario del trabajador.
| Concepto | Trabajador | Patrón |
| Enfermedades y Maternidad | Sí, en determinados componentes | Sí |
| Riesgos de Trabajo | No | Sí |
| Invalidez y Vida | Sí | Sí |
| Retiro | No | Sí |
| Cesantía en Edad Avanzada y Vejez | Sí | Sí |
| Guarderías y Prestaciones Sociales | No | Sí |
Por ejemplo, los seguros de Riesgos de Trabajo y Guarderías y Prestaciones Sociales son financiados íntegramente por el patrón. En cambio, en Invalidez y Vida y Cesantía en Edad Avanzada y Vejez existe una participación del trabajador. Además, existe una excepción importante: el artículo 36 de la Ley del Seguro Social establece que, cuando una persona percibe como cuota diaria el salario mínimo, el patrón debe pagar íntegramente la cuota que normalmente correspondería al trabajador.
¿Qué es el Salario Base de Cotización y cómo influye en las deducciones?
El Salario Base de Cotización (SBC) es la base que se utiliza para determinar distintas cuotas de seguridad social. De acuerdo con el artículo 27 de la Ley del Seguro Social, el SBC se integra con el salario y otros pagos o prestaciones que recibe el trabajador, con las exclusiones previstas por la propia ley. Para un trabajador con prestaciones mínimas de ley puede utilizarse un factor de integración que considere, entre otros elementos, el aguinaldo, las vacaciones y la prima vacacional.
Ejemplo de cálculo del SBC
Supongamos que Ana:
- tiene un salario diario de $500 MXN;
- cumplió un año de antigüedad;
- tiene derecho a 12 días de vacaciones;
- recibe una prima vacacional de 25%;
- tiene 15 días de aguinaldo.
El factor de integración sería:
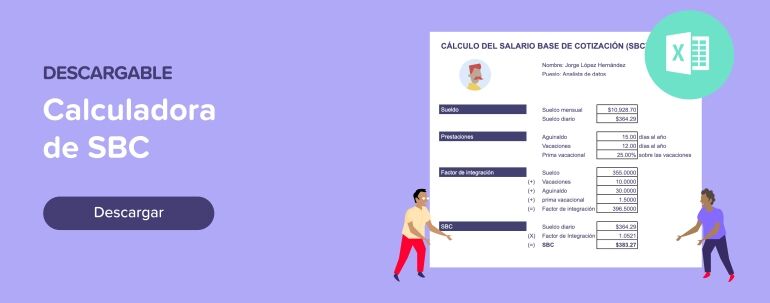
Factor de integración = (365 + 15 + [12 × 25%]) / 365
Al sustituir los valores: 383 / 365
El factor de integración es 1.0493
Por lo tanto:
SBC = $500 × 1.0493
SBC aproximado = $524.66 diarios
Este SBC será la referencia para calcular los conceptos que correspondan de las cuotas obrero patronales.
El ejemplo parte únicamente de prestaciones mínimas para facilitar la explicación. Si la empresa otorga prestaciones superiores o existen otros conceptos integrantes del SBC, el cálculo debe ajustarse.
¿Cuáles son las cuotas del IMSS que intervienen en el cálculo?
El régimen obligatorio del Seguro Social comprende distintos seguros y componentes con reglas de financiamiento diferentes. Para calcular la deducción del trabajador deben identificarse únicamente aquellos que tienen una cuota obrera. En 2026, los principales datos y tasas de referencia son:
- De acuerdo con el INEGI, la UMA diaria desde el 1 de febrero de 2026 es de $117.31, la UMA mensual es de $3,566.22 y la UMA anual es de $42,794.64.
- De acuerdo con la CONASAMI, desde el 1 de enero de 2026 el salario mínimo general es de $315.04 diarios, mientras que en la Zona Libre de la Frontera Norte es de $440.87 diarios.
- Límite superior de cotización: 25 UMA, equivalentes a $2,932.75 diarios desde el 1 de febrero de 2026.
Para enero de 2026 debe utilizarse el valor de la UMA vigente durante ese periodo.
| Concepto | Base | Trabajador | Patrón |
| Enfermedades y Maternidad: cuota fija | UMA | 0% | 20.40% |
| Enfermedades y Maternidad: excedente | Excedente de 3 UMA | 0.40% | 1.10% |
| Enfermedades y Maternidad: prestaciones en dinero | SBC | 0.25% | 0.70% |
| Gastos médicos de pensionados | SBC | 0.375% | 1.05% |
| Riesgos de Trabajo | SBC | 0% | Según prima aplicable |
| Invalidez y Vida | SBC | 0.625% | 1.75% |
| Retiro | SBC | 0% | 2% |
| Cesantía y Vejez | SBC | 1.125% | 3.150% a 7.513% en 2026, según SBC |
| Guarderías y Prestaciones Sociales | SBC | 0% | 1% |
En Riesgos de Trabajo, la prima depende de la clasificación y siniestralidad aplicable a la empresa. En Cesantía en Edad Avanzada y Vejez, la cuota patronal forma parte del esquema de incremento gradual derivado de la reforma de 2020. La tabla permite identificar por qué el total que paga una empresa al IMSS no equivale al descuento aplicado al trabajador: una parte importante de las cuotas corresponde exclusivamente al patrón.
¿Cómo se calculan las deducciones del IMSS en la nómina?
Como referencia general, la cuota obrera suma 2.375% del SBC por prestaciones en dinero, gastos médicos de pensionados, Invalidez y Vida y Cesantía y Vejez. Si el SBC supera tres UMA, se agrega 0.40% sobre el excedente. El importe final depende del SBC, los días cotizados y las incidencias del periodo. Para calcular la retención:
- Determina el Salario Base de Cotización.
- Identifica los días cotizados.
- Define los conceptos a cargo del trabajador.
- Aplica la base y tasa de cada cuota.
- Suma únicamente las cuotas obreras.
- Registra por separado las aportaciones patronales.
Retomemos el ejemplo de Ana, con un SBC diario de $524.66. Para 30 días:
$524.66 × 30 = $15,739.80
Con una UMA diaria de $117.31:
3 UMA = $351.93
El excedente diario es:
$524.66 − $351.93 = $172.73
Para 30 días, equivale a $5,181.90.
| Concepto | Tasa obrera | Deducción aprox. |
| Excedente de Enfermedades y Maternidad | 0.40% | $20.73 |
| Prestaciones en dinero | 0.25% | $39.35 |
| Gastos médicos de pensionados | 0.375% | $59.02 |
| Invalidez y Vida | 0.625% | $98.37 |
| Cesantía y Vejez | 1.125% | $177.07 |
| Total | $394.54 |
En este ejemplo, la deducción aproximada es de $394.54. El cálculo real puede variar por ausencias, incapacidades, movimientos afiliatorios o cambios salariales. Las cuotas patronales, como Riesgos de Trabajo, Retiro y Guarderías, no se descuentan al trabajador.
Además, cuando la cuota diaria corresponde al salario mínimo, el patrón cubre la cuota obrera conforme al artículo 36 de la Ley del Seguro Social.
¿Qué debes considerar al calcular las deducciones del IMSS?
Para evitar diferencias en la determinación de las cuotas, las áreas de Nómina, Recursos Humanos y Finanzas deben revisar varios elementos.
- Utilizar el SBC correcto: no necesariamente coincide con el sueldo diario o mensual del trabajador.
- Separar cuota obrera y cuota patronal: únicamente la parte correspondiente al trabajador debe reflejarse como deducción.
- Actualizar la UMA y el salario mínimo: ambos valores pueden modificar las bases utilizadas en determinados cálculos.
- Considerar los días cotizados: ausencias, incapacidades y movimientos afiliatorios pueden afectar la determinación.
- Revisar cambios salariales: las modificaciones al SBC deben comunicarse y reflejarse correctamente.
- Aplicar correctamente los porcentajes: por ejemplo, una tasa de 0.25% equivale a multiplicar la base por 0.0025.
- Considerar la excepción del salario mínimo: cuando el trabajador percibe como cuota diaria el salario mínimo, el patrón debe cubrir íntegramente la cuota obrera conforme al artículo 36 de la Ley del Seguro Social.
Para la determinación y entero de estas obligaciones, el IMSS dispone del Sistema Único de Autodeterminación (SUA). Los patrones con cinco o más trabajadores deben efectuar mediante este sistema el entero de sus obligaciones; para quienes tienen de uno a cuatro trabajadores, su uso es opcional.
El SUA contempla las cuotas de los distintos ramos del Seguro Social, así como conceptos relacionados con Retiro, Cesantía y Vejez y las aportaciones y amortizaciones correspondientes al INFONAVIT.
Con Runa, el cálculo de las aportaciones y deducciones relacionadas con las cuotas obrero patronales puede integrarse al procesamiento de la nómina, ayudando a Recursos Humanos y Nómina a reducir cálculos manuales y mantener mayor control sobre las obligaciones de seguridad social.